Conditions suspensives du compromis : une seule est imposée
On vous présente les conditions suspensives comme une formalité du compromis. C’est en réalité la seule partie du contrat où vous avez encore quelque chose à négocier — et la seule où un vendeur peut, en signant vite, offrir plusieurs mois d’immobilisation sans le savoir.
Une condition suspensive subordonne la vente à un événement futur et incertain. Si l’événement ne se produit pas, le compromis devient caduc : les deux parties reprennent leur liberté et le dépôt de garantie est intégralement restitué à l’acheteur.
Autrement dit, chaque condition est une porte de sortie. Reste à savoir combien vous en accordez.
Une seule vous est imposée
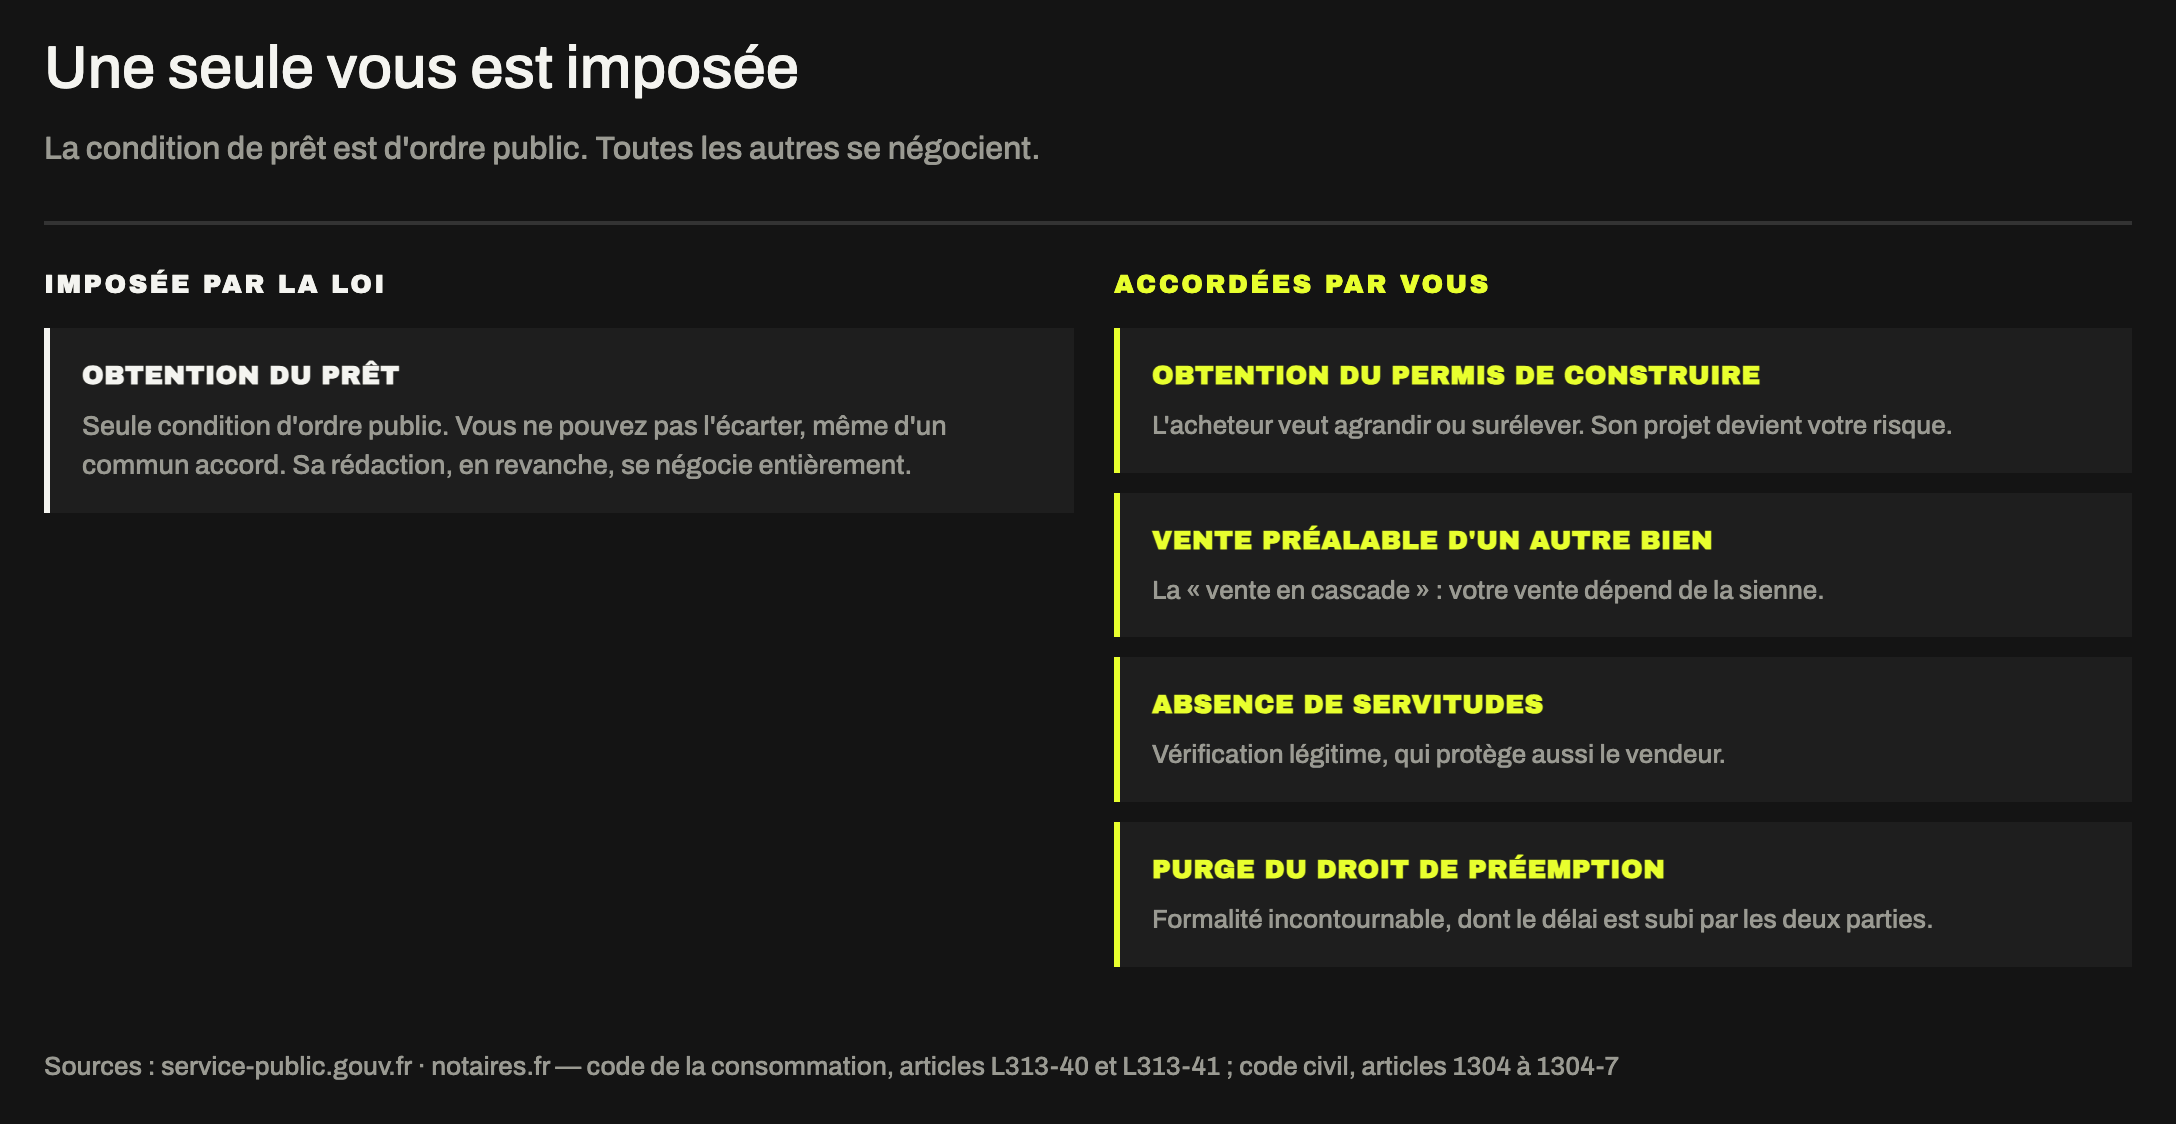
C’est le point que presque personne ne dit aux vendeurs : une seule condition suspensive est d’ordre public, celle de l’obtention du prêt. Vous ne pouvez pas l’écarter, même si l’acheteur y consent.
Ce que vous pouvez négocier, en revanche, c’est sa rédaction — et elle se rédige beaucoup plus finement qu’on ne le croit. La clause doit préciser le montant global maximum du prêt, sa durée de remboursement, le taux d’intérêt maximal accepté hors assurance et frais, le délai de dépôt de la demande, le délai pour obtenir l’accord, le nombre de banques à solliciter et les modalités de preuve.
Le délai ne peut pas être inférieur à un mois ; en pratique on prévoit 45 à 60 jours. Nous détaillons ce qu’il faut exiger clause par clause dans notre guide du compromis de vente.
Retenez surtout les deux dernières mentions, qui sont vos garde-fous et que personne ne pense à demander : le nombre d’établissements à solliciter, et les modalités de preuve. Sans elles, un refus allégué vaut un refus établi.
Les autres, c’est vous qui les accordez
Tout le reste se négocie librement. Trois cas reviennent régulièrement.
Le permis de construire ou d’aménager. L’acheteur prévoit d’agrandir, de surélever, de créer une ouverture. Son projet devient votre risque : si le permis est refusé, la vente tombe. Cette condition n’a rien d’obligatoire, et un vendeur peut légitimement la refuser ou en borner strictement le délai.
L’absence de servitudes. Vérification légitime, qui protège aussi le vendeur : mieux vaut une servitude découverte avant l’acte qu’un litige après. Celle-là, on l’accepte.
La purge du droit de préemption. Formalité incontournable quand la commune ou un locataire détient un droit de priorité. Le délai est subi par les deux parties, il n’y a rien à négocier — seulement à l’anticiper dans le calendrier.
La vente en cascade, celle qu’il faut borner
Il en reste une, et c’est la plus lourde : l’acheteur conditionne son achat à la vente de son bien actuel.
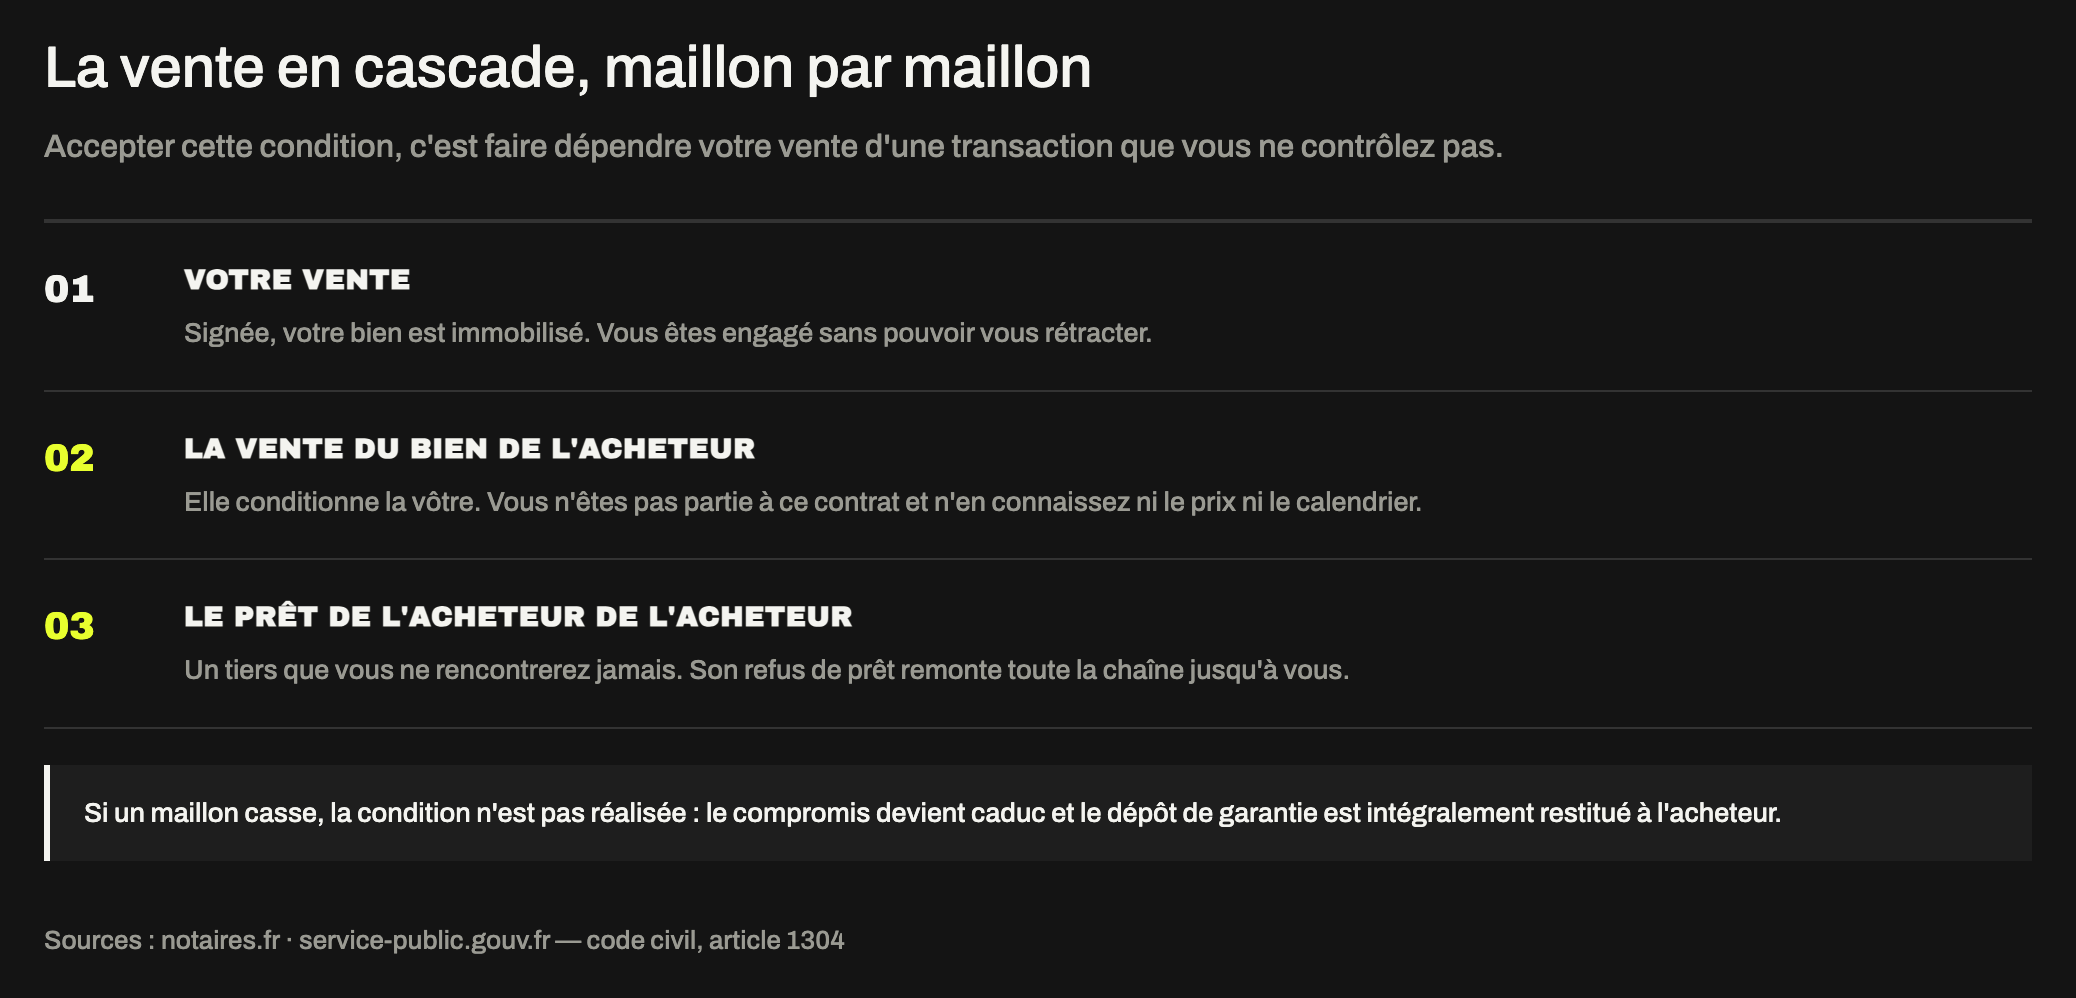
Accepter cette clause, c’est faire dépendre votre vente d’une transaction à laquelle vous n’êtes pas partie. Vous n’en connaissez ni le prix, ni le calendrier, ni le sérieux de l’acheteur d’en face — dont le refus de prêt remonterait toute la chaîne jusqu’à vous.
Ça ne veut pas dire refuser par principe. Ça veut dire savoir ce que vous échangez : plusieurs semaines d’immobilisation contre une probabilité que vous ne pouvez pas mesurer. Si la vente de l’acheteur est déjà sous compromis, le risque est faible et vérifiable. Si son bien n’est pas encore en vente, vous achetez un pari.
Avant d’accepter une immobilisation longue, mieux vaut savoir ce que vous refusez pendant ce temps : estimez votre bien pour juger les offres suivantes à leur juste valeur.
Si l’acheteur joue contre sa propre condition
C’est la crainte classique du vendeur : un acheteur qui se sert de la condition de prêt comme d’une porte de sortie de confort, en demandant un montant irréaliste ou en ne déposant aucun dossier.
Le droit ne le permet pas. L’acquéreur ne peut pas provoquer intentionnellement la non-réalisation de la condition suspensive. S’il le fait, il engage sa responsabilité et le vendeur peut réclamer le dépôt de garantie à titre de dommages-intérêts.
Une nuance importante, cependant : y avoir droit ne suffit pas à le toucher. Le dépôt est séquestré, et son déblocage à votre profit suppose l’accord de l’acquéreur — à défaut, un recours judiciaire. Nous détaillons ce mécanisme dans délai de rétractation du compromis.
D’où l’intérêt, encore une fois, des modalités de preuve inscrites dans la clause : c’est ce qui transforme un soupçon en dossier.
À l’expiration du délai
Deux issues, et aucune zone grise.
Si la condition se réalise dans le délai prévu, elle disparaît et la vente devient définitive : il ne reste qu’à signer l’acte authentique.
Si elle ne se réalise pas, le compromis est caduc. La vente n’a pas lieu, chacun reprend sa liberté, et l’acheteur récupère l’intégralité de son dépôt sans pénalité. Vous, vous récupérez un bien resté plusieurs semaines hors du marché.
Le mécanisme est identique si l’avant-contrat est une promesse unilatérale de vente : seule change la somme restituée, qui est alors l’indemnité d’immobilisation.
C’est la raison pour laquelle le nombre et le périmètre des conditions suspensives comptent autant que le prix affiché. Faire rédiger le compromis par un professionnel qui les borne correctement est le meilleur usage que vous puissiez faire de cette étape — voir compromis de vente chez le notaire.
Questions fréquentes
Le vendeur peut-il refuser une condition suspensive ? Oui, sauf celle de l’obtention du prêt, qui est d’ordre public et ne peut pas être écartée. Toutes les autres — permis de construire, vente préalable d’un autre bien, et les clauses négociées au cas par cas — se discutent librement.
Que se passe-t-il si une condition suspensive n’est pas réalisée ? Le compromis devient caduc. La vente n’a pas lieu, les deux parties sont libérées de leurs engagements et le dépôt de garantie est intégralement restitué à l’acheteur, sans pénalité.
Quel délai pour la condition suspensive de prêt ? Il ne peut pas être inférieur à un mois. En pratique, on prévoit 45 à 60 jours à compter de la signature du compromis.
L’acheteur peut-il invoquer un refus de prêt qu’il a lui-même provoqué ? Non. Provoquer intentionnellement la non-réalisation de la condition engage sa responsabilité, et le vendeur peut alors réclamer le dépôt de garantie à titre de dommages-intérêts. C’est pourquoi la clause doit prévoir le nombre de banques à solliciter et les preuves à fournir.
Faut-il accepter qu’un acheteur conditionne son achat à la vente de son bien ? Rien ne vous y oblige. Si son bien est déjà sous compromis, le risque est faible et vérifiable. S’il n’est pas encore en vente, vous immobilisez le vôtre sur une probabilité que vous ne pouvez pas mesurer.