Compromis de vente : ce qu'il engage côté vendeur
Presque tout ce qui s’écrit sur le compromis de vente s’adresse à l’acheteur : comment obtenir son prêt, comment se rétracter, comment négocier les conditions. Le vendeur, lui, lit ces articles en croyant y trouver sa situation. Il n’y est pas.
Or le compromis n’engage pas les deux parties de la même manière. L’acheteur conserve plusieurs portes de sortie pendant des semaines. Vous, dès la signature, vous n’en avez plus aucune.
Ce qu’est vraiment un compromis de vente
Le compromis de vente — son nom juridique est promesse synallagmatique de vente — est un avant-contrat par lequel le vendeur s’engage à vendre et l’acheteur à acheter, à un prix et à des conditions déterminés.
Le mot « compromis » induit en erreur : il n’y a rien de provisoire là-dedans. C’est la vente elle-même qui est conclue, seule sa formalisation devant notaire reste à venir. D’où l’adage des praticiens : compromis vaut vente.
Une précision qui surprend beaucoup de vendeurs : votre engagement commence souvent avant le compromis. Si vous acceptez par écrit une offre d’achat au prix et aux conditions demandés, l’accord est formé dès cette acceptation. Le compromis ne fait que l’organiser.
L’asymétrie que personne ne vous explique
C’est le point central, et celui que les guides destinés aux acheteurs n’abordent jamais sous cet angle.
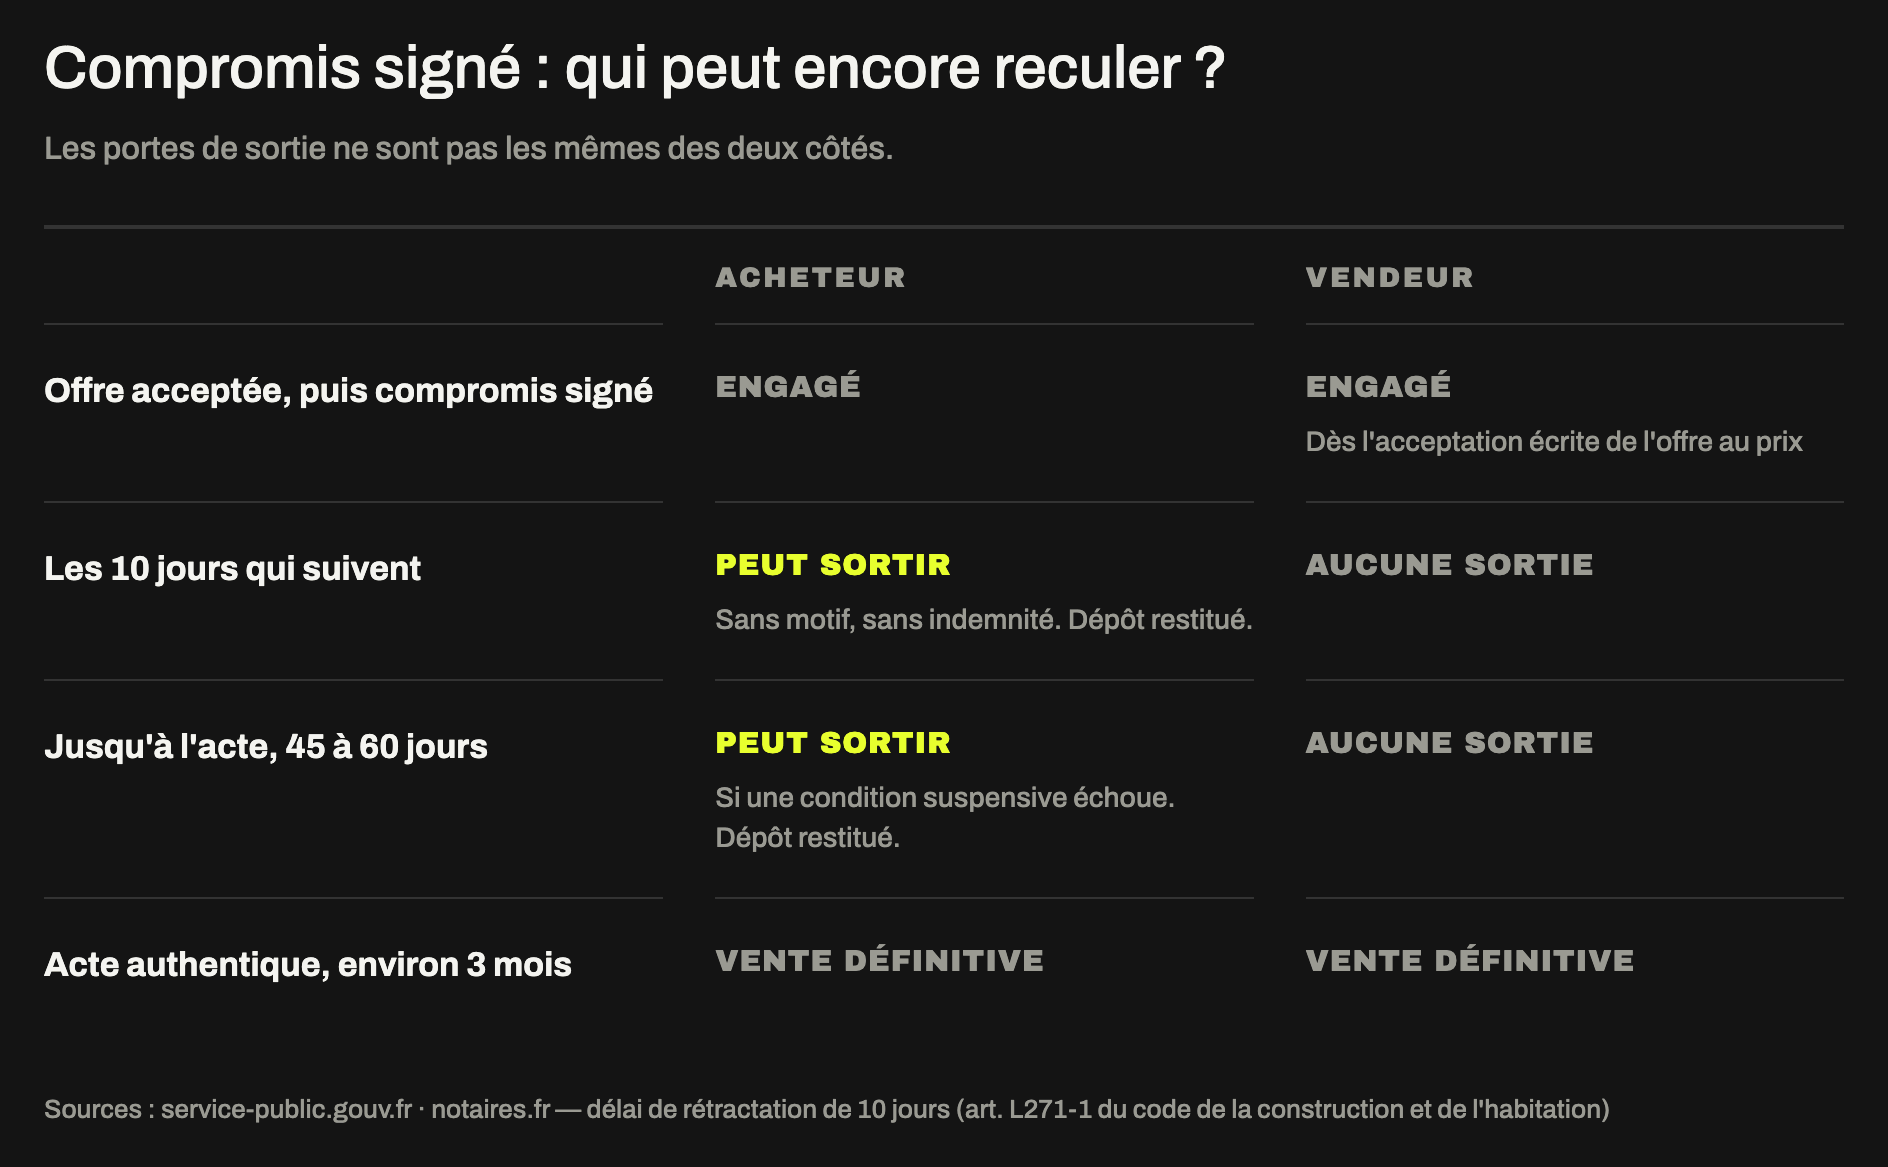
L’acheteur dispose de deux sorties successives : dix jours de rétractation libre, puis plusieurs semaines pendant lesquelles une condition suspensive non réalisée annule la vente. Dans les deux cas, il récupère son dépôt et vous ne pouvez rien lui réclamer.
Vous, à partir de la signature, vous êtes tenu. Si vous changez d’avis — un acheteur mieux-disant se présente, un projet familial tombe à l’eau — l’acheteur peut saisir le juge pour faire constater la vente et obtenir sa réalisation forcée, en plus de dommages-intérêts.
La conséquence pratique : tout ce que vous voulez obtenir doit être obtenu avant de signer. Après, votre pouvoir de négociation est nul.
Les dix jours de rétractation ne sont pas les vôtres
Le délai de rétractation de dix jours est le point le plus mal compris des vendeurs. Il est prévu par l’article L271-1 du code de la construction et de l’habitation, et il bénéficie au seul acquéreur non professionnel d’un logement.
Concrètement :
- il court à partir du lendemain de la remise ou de la notification du compromis signé à l’acheteur ;
- l’acheteur n’a aucun motif à donner et ne doit aucune indemnité ;
- les sommes versées lui sont restituées dans les 21 jours ;
- le vendeur ne dispose d’aucun délai équivalent.
Pendant ces dix jours, vous êtes engagé sans réciprocité. Le bien est retiré du marché, vous refusez les autres visites, et l’acheteur peut sortir d’un simple courrier recommandé.
Ce délai est par ailleurs plus élastique qu’il n’y paraît : son point de départ, son report éventuel et la date qui fait foi sont détaillés dans notre article sur le délai de rétractation.
Les conditions suspensives, votre vrai levier
Une condition suspensive suspend la vente à un événement futur : si l’événement ne se produit pas, la vente est annulée rétroactivement et chacun reprend sa liberté.
La plus fréquente est l’obtention du prêt. La loi impose qu’elle dure au moins un mois ; en pratique, on prévoit 45 à 60 jours.
C’est là que se joue votre protection, car ces clauses se rédigent :
| Ce que vous devez exiger | Pourquoi |
|---|---|
| Un montant d’emprunt plafonné et un taux maximum chiffrés | Sans plafond, l’acheteur peut solliciter un montant irréaliste et se prévaloir du refus |
| Un délai ferme de dépôt des demandes de prêt | Évite l’acheteur qui laisse filer les semaines |
| La preuve des demandes déposées et des refus obtenus | Un refus doit être établi, pas allégué |
| Un nombre minimum d’établissements sollicités | Deux banques valent mieux qu’une seule complaisante |
Une condition suspensive de prêt rédigée vaguement est une porte de sortie permanente offerte à l’acheteur. Rédigée précisément, elle protège les deux parties.
Le prêt n’est cependant que l’une des conditions possibles, et la seule que la loi vous impose. Nous passons les autres en revue dans conditions suspensives du compromis.
Le dépôt de garantie : à qui revient-il ?
Le dépôt de garantie — souvent appelé à tort « acompte » — représente en pratique 5 à 10 % du prix. Il n’est pas obligatoire, mais il est d’usage, et son sort dépend entièrement de la cause de la rupture.
Son montant se calcule sur le prix inscrit au compromis. Si le vôtre n’est pas encore arrêté, estimez votre bien — et confrontez le chiffre au prix du m² constaté dans votre ville — avant d’entrer en négociation.
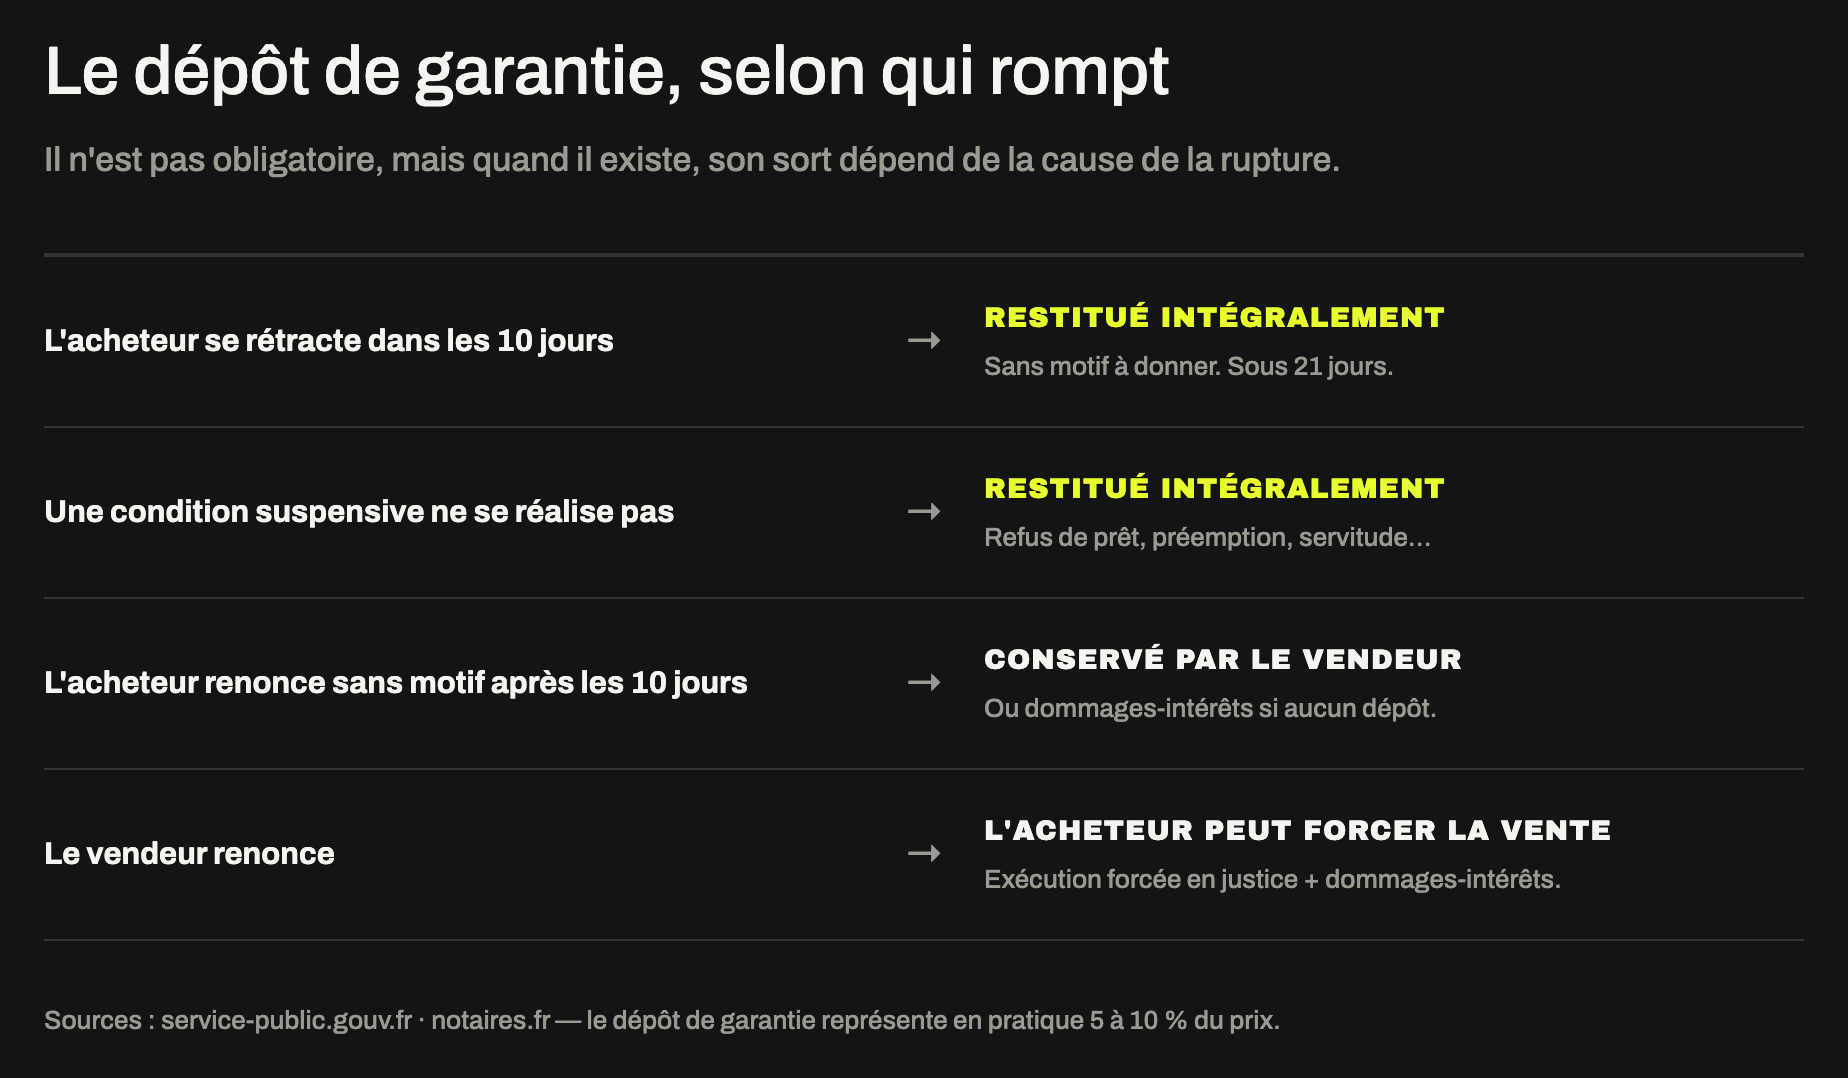
Retenez surtout la dernière ligne : votre propre renonciation ne se règle pas en argent. L’acheteur n’a pas à se contenter d’une indemnité, il peut exiger que la vente ait lieu.
Compromis ou promesse de vente ?
Les deux termes s’emploient comme des synonymes, à tort. Le compromis engage les deux parties. La promesse unilatérale de vente, elle, n’engage que vous : l’acheteur y obtient une simple option d’achat, qu’il reste libre de ne pas lever, en abandonnant l’indemnité d’immobilisation.
Pour un vendeur, la promesse est donc moins protectrice que le compromis — et elle comporte un piège de forme qui peut l’annuler entièrement. Nous le détaillons dans promesse de vente : vous êtes engagé, pas l’acheteur.
Chez le notaire ou sous seing privé ?
Le compromis n’a pas à être signé devant notaire, sauf cas particuliers. Il peut être établi sous seing privé, entre les parties ou par un agent immobilier.
Pour un vendeur qui vend sans agence, la question mérite pourtant d’être tranchée dans le bon sens. Un compromis sous seing privé mal rédigé — conditions suspensives floues, diagnostics manquants, délais absents — se retourne contre le vendeur, jamais contre l’acheteur, puisque c’est le vendeur qui n’a pas de porte de sortie.
Le coût de rédaction par le notaire est en général compris dans les frais d’acte payés par l’acquéreur. Vous sécurisez donc votre engagement sans surcoût pour vous.
Nous détaillons ce choix — ce que la loi impose réellement, qui paie quoi, et ce qu’un compromis bâclé ouvre à l’acheteur — dans compromis de vente chez le notaire.
Les documents à réunir avant de signer
Le dossier de diagnostics techniques doit être annexé au compromis. S’il manque une pièce, le délai de rétractation de l’acheteur ne commence pas à courir : vous restez engagé, lui reste libre, et cela peut durer.
Prévoyez donc, avant la signature : le dossier de diagnostics complet, le titre de propriété, les documents de copropriété (règlement, procès-verbaux des trois dernières assemblées, carnet d’entretien, pré-état daté), les taxes foncières et les factures de travaux récents.
Combien de temps jusqu’à l’acte ?
Comptez environ trois mois entre le compromis et l’acte authentique. Aucun délai légal ne s’impose : c’est la somme des délais réels, purge du droit de rétractation, instruction du prêt, interrogation des services d’urbanisme et purge des éventuels droits de préemption.
Ce délai est négociable et se fixe dans le compromis. Si votre calendrier est contraint — achat en cascade, déménagement daté — c’est avant la signature qu’il faut l’imposer.
Questions fréquentes
Puis-je continuer à faire visiter après le compromis ? Rien ne l’interdit, mais vous ne pouvez pas accepter une autre offre : vous êtes engagé. Certains vendeurs maintiennent des visites pour préparer un plan B en cas de refus de prêt. Cela s’annonce à l’acheteur, sous peine de créer un climat de défiance inutile.
L’acheteur ne donne plus de nouvelles, que faire ? Faites établir par écrit l’état d’avancement de sa demande de prêt, en vous appuyant sur les délais inscrits au compromis. C’est précisément pour cela qu’il faut y inscrire des délais fermes et des justificatifs.
Puis-je demander un dépôt de garantie plus élevé ? Rien ne l’interdit, et un dépôt significatif filtre les acheteurs peu sérieux. Mais il ne change rien à votre propre engagement : il ne vous achète aucune porte de sortie.
Le compromis peut-il être annulé à l’amiable ? Oui, si les deux parties y consentent, par un acte écrit. Mais l’accord de l’acheteur est indispensable — vous ne pouvez pas l’obtenir unilatéralement.